محاسبه آنلاین حقوق و دستمزد
در قانون کار و تامین اجتماعی یک سری حقوق و مزایا اعم از عوض مالی و یا غیر مالی و یا حمایتی برای کارگران مشمول قانون کار تعریف شده است. این موارد بسیار متنوع و با عناوین مختلف هستند که هر کدام مرجع تصویب و نحوه محاسبه و شرط پرداخت مختلفی دارند. مبالغ حقوق و دستمزد و مزایا هر ساله در شورای عالی کار و سایر مراجع مربوطه بررسی و افزایش پیدا میکنند.
یکی از مشکلات و دغدغههای کارفرمایان این است که باید همیشه دنبال اطلاعات بروز مربوط به حقوق و دستمزد کارگران را پیدا کنند و نداشتن منبع قابل اعتماد بر این مشکل میافزاید. در سیستمهای محاسبه آنلاین حقوق و دستمزد کارتابان این مشکل رفع شده و همین آخرین مبالغ و طبق آخرین مقررات و قوانین تصویب شده را در اختیار کاربران قرار میدهند.
در قسمتهای بعدی عناوینی که در قوانین برای حقوق و دستمزد کارگران نامگذاری کرده توضیح داده شده است که در محاسبه آنلاین حقوق و دستمزد از این عناوین استفاده میشود.
حقوق و دستمزد کارگران شامل چه مواردی است؟
حقوق و دستمزد و مزایای کارگران در کل از سه قسمت اصلی تشکیل میشود:
الف) حقوق و مزایای پایه (ثابت)
ب) مزایای تبعی مزد و شرایط کار
ج) مزایای اتمام سال و اتمام قرارداد کار
در هر دسته چندین مورد جای دارد که ماهیت هر کدام با دیگری متفاوت است. در محاسبه حقوق و دستمزد آنلاین نیز سعی شده این دسته بندی در حد امکان قابل تشخیص باشند. در جدول حقوق ۱۴۰۵ کارگران مشمول قانون کار و جدول حقوق و مزایای کارگران با سابقه بالا ریز حقوق و مزایای کارگران مشخص و درج شده است.
حقوق و مزایای پایه کارگران
حق السعی در قانون کار
در ماده ۳۴ قانون کار حق السعی تعریف شده و طبق این تعریف به کلیه دریافتیهای کارگر که به اعتبار قرارداد کار به وی پرداخت میشود حق السعی گفته میشود. در برخی از سیستمها از کلمه درآمد نیز به عنوان معادل حق السعی استفاده شده است که البته حق السعی مفهومی گسترده تر از درآمد دارد. در محاسبه حقوق آنلاین هم تک تک موارد حق السعی به صورت تکی و جداگانه محاسبه میشود و هم تمام موارد حق السعی در یک صفحه به عنوان فیش حقوقی آنلاین محاسبه میشود.
ماده ۳۴- کلیه دریافت های قانونی که کارگر به اعتبار قرارداد کار اعم از مزد یا حقوق، کمک عائلهمندی، هزینههای مسکن، خواربار، ایاب و ذهاب، مزایای غیر نقدی، پاداش افزایش تولید، سود سالانه و نظایر آنها دریافت مینماید را حق السعی مینامند.
قانون کار
حقوق در قانون کار
همانطور که در متن ماده ۳۴ و در تعریف حق السعی آمده، حقوق و مزد یکی از موارد و آیتمهای حقوق و دستمزد کارگران تعریف شده است. پس دقت شود که استفاده از کلمه حقوق به جای حق السعی که رایج شده صحیح نیست. شناختن مواردی از حق السعی که ماهیت مزدی و حقوق دارند خیلی مهم است چرا که ماخذ محاسبه مزایای تبعی مزد کارگر خواهد بود. در محاسبه آنلاین حقوق نیز به این موضوع توجه شده و کاربر میبایست در هر جا که از کلمه مزد استفاده شده مبلغ صرفا مزد را البته به صورت کامل (شامل مجموع تمام آیتم های مزدی) وارد کند.
مواردی مانند مزد شغل، مزد پایه (پایه سنوات)، مزد مبنا، مزد گروه جزو مزد و حقوق محسوب میشوند. در کارگاههای فاقد طبقه بندی مشاغل به مزایای ثابت پرداختی به تبع شغل مانند حق فنی، حق سرپرستی، فوق العاده مدیریت، حق جذب و موارد مشابه جزو مزد ثابت هستند. در فرمها و مراحل انجام محاسبه آنلاین حقوق و دستمزد در مواردی که از کلمه و عبارت مزد استفاده شده است باید تمام آیتمهای مزدی وارد شود.
علاوه بر مواردی که ماهیت مزدی دارند برخی از اقلام حقوق و مزایا ماهیت مزدی ندارند و در قانون با عنوان مزایای رفاهی و انگیزهای نامگذاری شده اند که در قسمت بعدی کامل توضیح داده شده است.
مزایای رفاهی و انگیزهای
در تبصره ۳ ماده ۳۶ قانون کار مزایایی از قبیل کمک هزینه مسکن، خوار و بار و کمک عائله مندی، پاداش افزایش تولید و سود سالانه از مصادیق مزایای رفاهی و انگیزهای شناخته شدهاند. در ادامه همین تبصره تاکید شده که از مزایا جزو مزد ثابت و مبنا نیستند.
هر چند مزایای رفاهی و انگیزهای به صورت ماهانه و ثابت پرداخت میشوند ولی از شغل تبعیت نمیکنند و به تمامی کارگران بدون توجه به شغل و شرایط محیط کار پرداخت میشوند.
از سال ۱۴۰۳ عنوان حق تاهل نیز به حقوق و مزایای کارگران اضافه شد که این مورد نیز جزو مزایای رفاهی و انگیزهای به حساب میآید. حق تاهل صرفا به کارگران متاهل تعلق میگیرد.
در صفحات و فرمهای محاسبات آنلاین حقوق سایت کارتابان، در جاهایی که نیاز به این مزایا باشد به صورت پیش فرض حداقل مقدار تصویب شده در شورای عالی کار و هیات وزیران درج شده است.
حقوق و مزایای تعریف شده تا اینجا همگی حالت ثابت دارند و در مقابل این موارد برخی مزایا در قانون کار تعریف شدهاند که با توجه به شرایط و ساعات و روزهای کاری و با ماخذ مزد کارگر محاسبه و پرداخت میشوند. محاسبه آنلاین حقوق و دستمزد کارتابان این موارد را نیز پوشش داده که در قسمت بعدی مزایای تبعی مزد و شرایط کار توضیح داده شده است.
مزایای تبعی مزد و شرایط کار
همانطور که از عنوان مشخص است مزایایی هستند که از شرایطی مانند ساعات و روزهای کاری بوجود میآیند و از طرف دیگر محاسبه مزایای متعلقه به این موارد از روی مزد کارگر است. یکی از نکاتی که برای شناخت موارد مزدی از غیر مزدی اهمیت دارد این است که در محاسبه مزایای تبعی مزد صرفا مزد کارگر تاثیر دارد.
اضافه کاری ۱۴۰۵
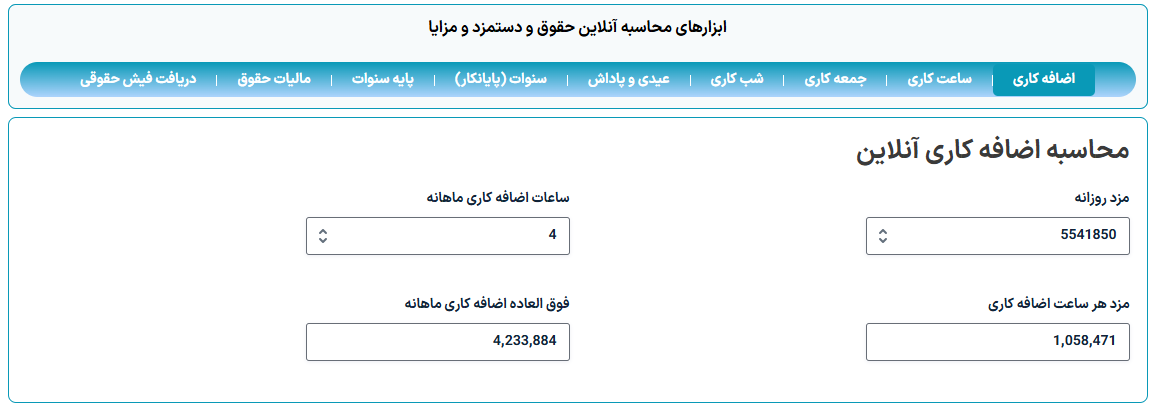
اگر ساعات کار کارگر از ساعت کار قانونی تعریف شده بیشتر باشد کارکرد مازاد بر موظفی اضافه کاری محسوب میشود. در ماده ۵۹ قانون کار مزد هر ساعت اضافه کاری معادل صد و چهل درصد (یک و چهار دهم برابر) مزد هر ساعت کار عادی تعیین شده است.
در قسمت محاسبه آنلاین اضافه کاری که یکی از زیر مجموعههای محاسبه آنلاین حقوق و دستمزد کارتابان است مزد روزانه کارگر و کل ساعت اضافه کاری وارد شده و مزد هر ساعت اضافه کاری و اضافه کاری کل به صورت آنلاین محاسبه و نمایش داده میشود.
محاسبه آنلاین اضافه کاری
ساعت کاری کارگران
ساعت موظفی کارگران به ساعاتی گفته میشود که طبق قرارداد کاری، کارگر باید در محل کار خود حضور داشته باشد تا حقوق و مزایای خود را کامل دریافت کند. این ساعات طبق قانون کار تعیین شده و مبنای محاسبه حقوق، مزایا، بیمه و مالیات استفاده میشود. در واقع ساعت موظفی یکی از ارکان مهم در تعیین حقوق و دستمزد است و برای کارفرمایان و کارگران اهمیت دارد. آگاهی از جدول ساعت کاری ۱۴۰۵ نحوه محاسبه آن ضروری است تا از بروز خطاهای محاسباتی و اختلافات قانونی جلوگیری شود.
نحوه محاسبه ساعت کاری به صورت آنلاین و دستی
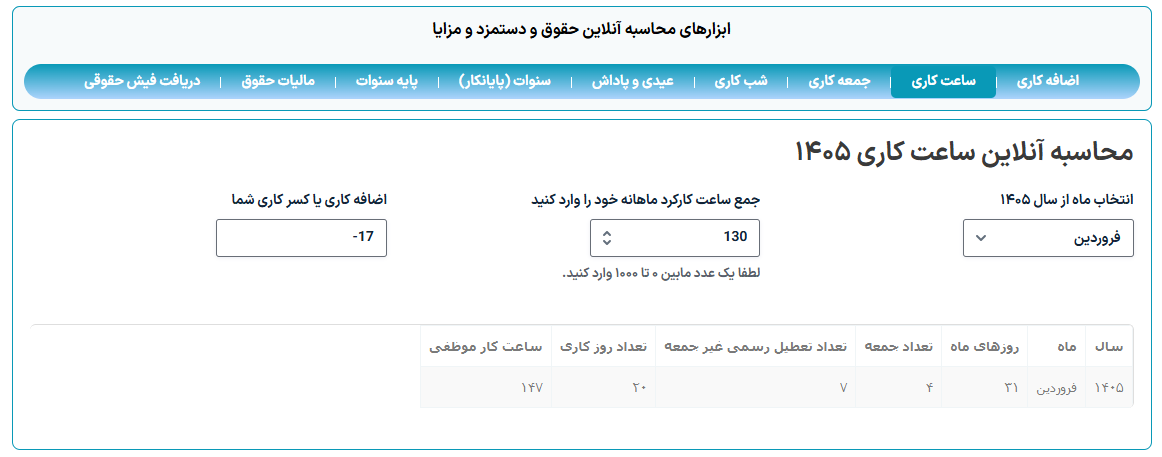
در تبصره ۱ ماده ۵۱ قانون کار ساعت کاری هفتگی کارگران به میزان ۴۴ ساعت تعیین شده است. همچنین روز جمعه روز تعطیل با مزد کارگران است که بر اساس این دو مقرره کارگران باید در طول شش روز هفته ۴۴ ساعت کاری مشغول به کار باشند تا حقوق و مزایای کامل دریافت کنند. از تقسیم ساعت کار هفتگی به تعداد روزهای کاری (شش روز) ساعت کاری روزانه به دست میآید. از این محاسبه ساعت کاری روزانه ۷ ساعت و ۲۰ دقیقه میشود. برای انجام محاسبات جبری و استفاده از ماشین حساب به جای ۷ ساعت و ۲۰ دقیقه، از عدد ۷.۳۳ استفاده میشود.
برای محاسبه ساعت کاری ماهانه نیز تعداد روزهای کاری هر ماه به عدد ۷.۳۳ ضرب میشود. دلیل ارائه محاسبه ساعت کاری آنلاین نیز مشخص است که پرهیز از انجام دستی محاسبه ساعت کاری است. در محاسبه ساعت کاری موظفی و قانونی آنلاین ضمن سرعت عمل بالا، از اشتباهات محاسبه دستی نیز جلوگیری میشود.
شب کاری کارگران
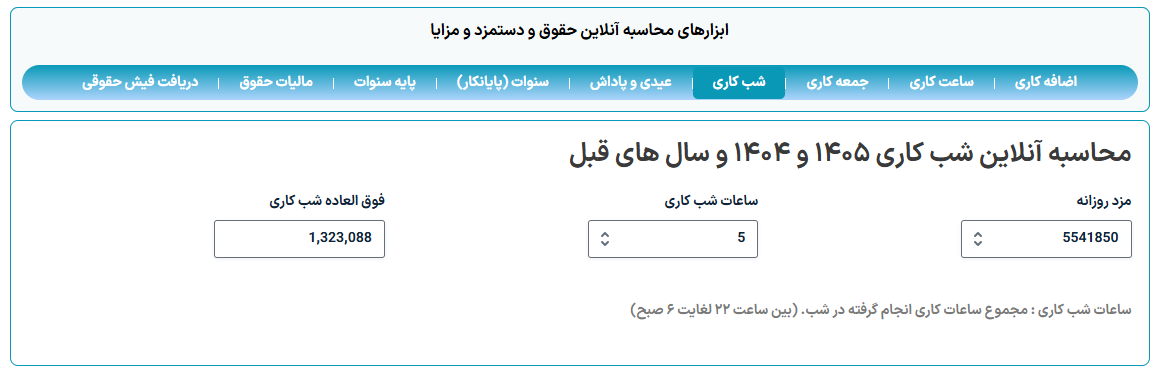
در قانون کار ساعات ۲۲ لغایت ۶ صبح روز بعد ساعات شب تعریف شده است. کارگرانی که ساعات کاری آنها در ساعات شب واقع شود به شرطی نوبت کار گردشی نباشند مشمول دریافت فوقالعاده شب کاری هستند. شب کاری به صورت ساعتی محاسبه شده و مزایای هر ساعت شب کاری معادل ۳۵% مزد هر ساعت کار عادی است.
برای محاسبه آنلاین شب کاری کافی است مزد روزانه کارگر و کل ساعت شب کاری انجام یافته وارد شده و مزد هر ساعت شب کاری و مبلغ شب کاری کل نمایش داده میشود.
محاسبه آنلاین حقوق (شب کاری)
جمعه کاری کارگران
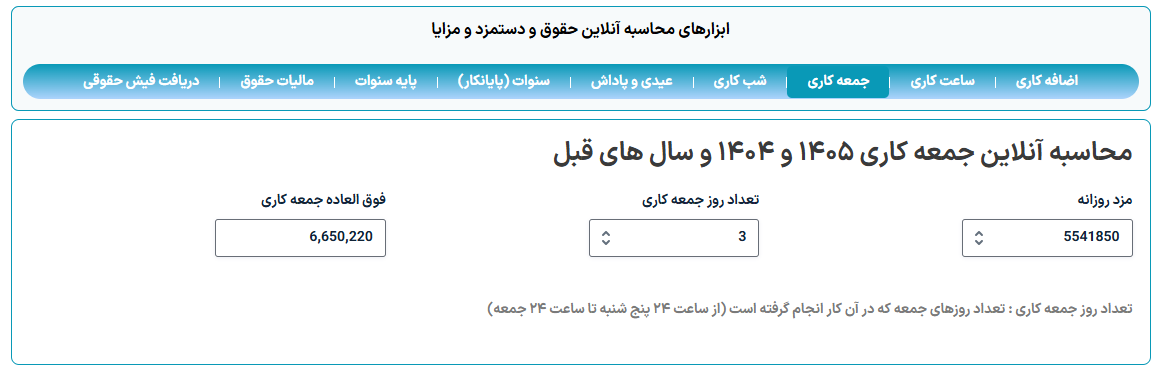
روز جمعه تعطیل رسمی کشور بوده و برای اینکه تعطیل سراسری است نسبت به تعطیلی ایام دیگر ارزش بیشتری دارد. در ماده ۶۲ قانون کار روز جمعه روز تعطیل کارگران و با مزد تعریف شده است. طبق همین ماده اگر کارگری به هر عنوان اعم از اینکه کارکرد موظفی وی باشد یا اضافه کاری، شیفت و نوبت کاری موظفی وی باشد یا خیر به هر عنوان روز جمعه کار انجام دهد مشمول دریافت جمعه کاری با نرخ ۴۰ درصد مزد روزانه کارگر میشود. محاسبه آنلاین جمعه کاری نیز در محاسبه آنلاین حقوق و دستمزد کارتابان وجود دارد که با وارد کردن مزد کارگر و تعداد روز جمعه کارکرد مبلغ کل جمعه کاری محاسبه میشود.
محاسبه آنلاین حقوق (جمعه کاری)
پایه سنوات ۱۴۰۵
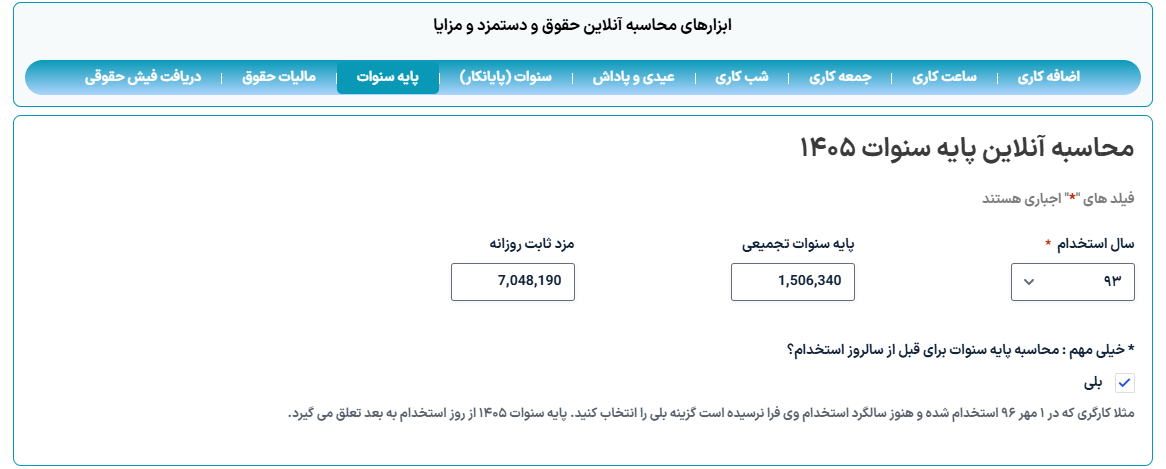
پایه سنوات یکی از مزایای کارگران تلقی میشود که بر اساس سوابق کاری کارگر در همان کارگاه تعریف شده است. مبلغ پایه سنوات به صورت سالانه توسط شورای عالی کار و همزمان به تصویب بخشنامه افزایش مزد سالانه تعیین میشود. این مبلغ ماهیت مزدی دارد و به مزد و حقوق کارگران اضافه میشود که در محاسبه مواردی مانند اضافه کاری، شب کاری، نوبت کاری و … باید لحاظ شود.
نحوه محاسبه آنلاین پایه سنوات
منظور از سابقه کار و سال در محاسبه پایه سنوات سال کاری است نه سال تقویمی. بنابراین پایه سنوات از ابتدای سال دوم کاری شروع شده و در سالروز استخدام هر سال مبلغ پایه سنوات همان سال نیز اضافه می شود.
برای محاسبه آنلاین پایه سنوات ابتدا باید سال استخدام انتخاب شده و سپس با توجه به اینکه در زمان محاسبه پایه سنوات به صورت آنلاین آیا سالروز و ماه استخدام فرا رسیده یا خیر گزینه مربوطه تیک زده میشود.
برای محاسبه پایه سنوات تجمیعی کارگران فصلی و همچنین کارگرانی که به صورت متناوب مشغول به کار بوده اند باید سابقه کار به نحوی که در قسمت بعدی توضیح داده شده است عمل شود.
حق شیفت یا نوبت کاری
ممکن است ساعت کاری کارکنان در طول ماه متغیر بوده و حالت گردشی داشته باشد. حالتهای رایج کارهای گردشی سه شیفت ۸ ساعته با گردش هفتگی، ۱۲-۲۴، ۱۲-۱۲ با گردش هفتگی هستند. اگر ساعات شروع کار در طول ماه متغیر باشد یکی از نشانه های تشخیص نوبت کاری است. نحوه تشخیص نوبت کاری در دوره آموزشی به صورت ویدیویی کامل توضیح داده شده است.
حق شیفت یا فوقالعاده نوبت کاری موضوع مواد ۵۵ و ۵۶ قانون کار فقط در قسمت فیش حقوق آنلاین نوع نوبت کاری پیش بینی شده است. در صورت نیاز لازم است در محاسبه آنلاین حقوق و دستمزد از قسمت فیش حقوقی (از منوی سایت کارتابان نیز قابل دسترسی است) گزینه فیش حقوقی نوبت کاری انتخاب شود. مزایای نوبت کاری صبح، عصر و شب معادل ۱۵ درصد حقوق ماهانه، نوبت کاری صبح شب و یا عصر شب معادل ۲۲.۵ درصد حقوق ماهانه و نوبت کاری صبح عصر معادل ۱۰ درصد حقوق ماهانه کارگر تعیین شده است.
نکته مهم این است که نوبت کاری باید از روی حقوق ماهانه محاسبه شود و روز شمار و یا به تعداد شیفتهای غیر صبح نخواهد بود.
حق ماموریت
اگر کارگری برای انجام کار ۵۰ کیلومتر و بیشتر از کارگاه اصلی دور شده باشد و یا در فاصله کمتر از آن مجبور به اقامت شبانه باشد ماموریت تعلق میگیرد. حق ماموریت ۱۴۰۵ کارگران حداقل برابر با یک روز مزد کارگر است. در فیش حقوقی که محاسبه حقوق و دستمزد آنلاین را به صورت جامع انجام میدهد تعداد روزهای ماموریت وارد شده و حق ماموریت از روی آیتم های مزدی محاسبه میشود.
مزایای اتمام سال و قرارداد کار
علاوه بر دو دسته قبلی کارفرما مکلف است در پایان سال عیدی و پاداش و در زمان اتمام قرارداد کار سنوات و مانده مرخصی کارگران را پرداخت کند که در ادامه توضیحات کامل در این موارد ارائه شده است.
عیدی و پاداش
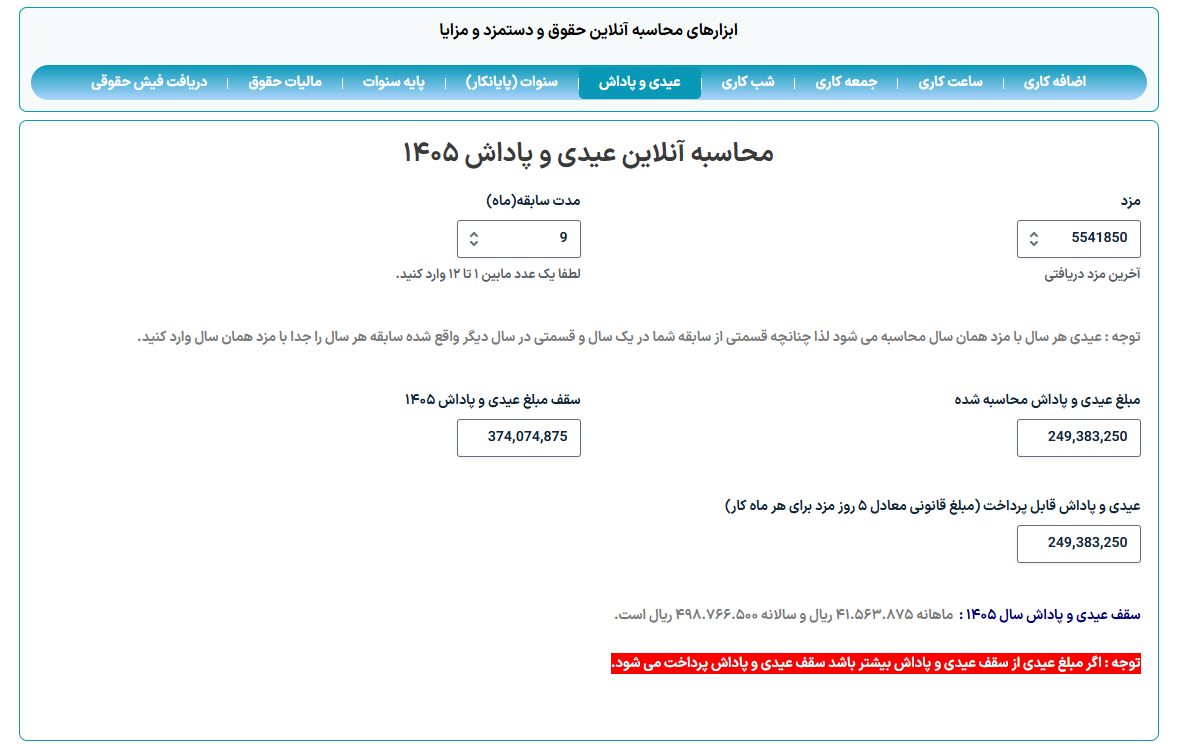
یکی از اجزای محاسبه آنلاین حقوق و دستمزد کارتابان محاسبه عیدی و پاداش است. در قانون عیدی و پاداش کارگران برای هر سال کارکرد معادل ۶۰ روز آخرین حقوق تعیین شده است که این فرمول در محاسبه آنلاین عیدی و پاداش استفاده شده است.
سقف عیدی و پاداش سالانه کارگران نیز معادل ۹۰ روز حداقل مزد قانون کار است و اگر مبلغ محاسبه شده در بالا از سقف بیشتر شود سقف پرداخت میشود. کارفرما میتواند بیشتر از سقف را نیز پرداخت کند.
محاسبه آنلاین حقوق (عیدی و پاداش)
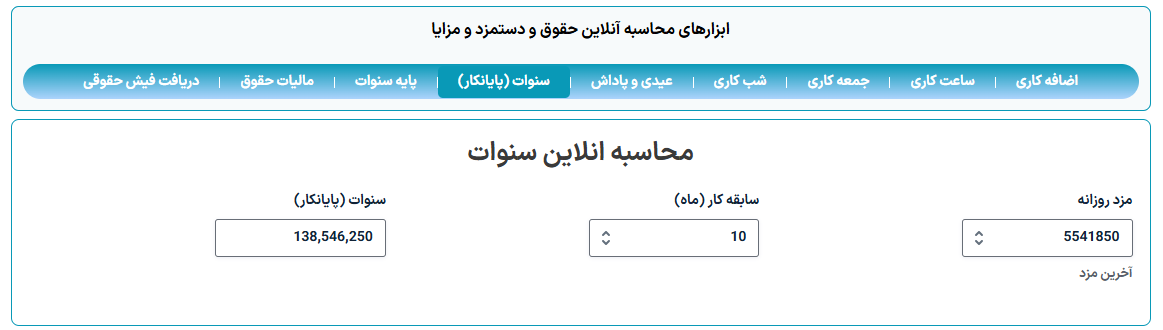
سنوات (پایان کار)
اگر قرارداد کار و رابطه کاری بین کارگر و کارفرما به هر عنوان و هر دلیل به اتمام رسیده و قطع شود کارفرما مکلف است به ازای هر سال کارکرد معادل ۳۰ روز آخرین مزد را به کارگر پرداخت کند. در برخی موارد مانند از کارافتادگی ناشی از کار، اخراج غیر موجه و عدم تمایل کارگر به بازگشت به کار و عدم پذیرش کارگر پس از اتمام تعلیق قرارداد کار مبالغ سنوات متفاوت خواهند بود.
مالیات حقوق
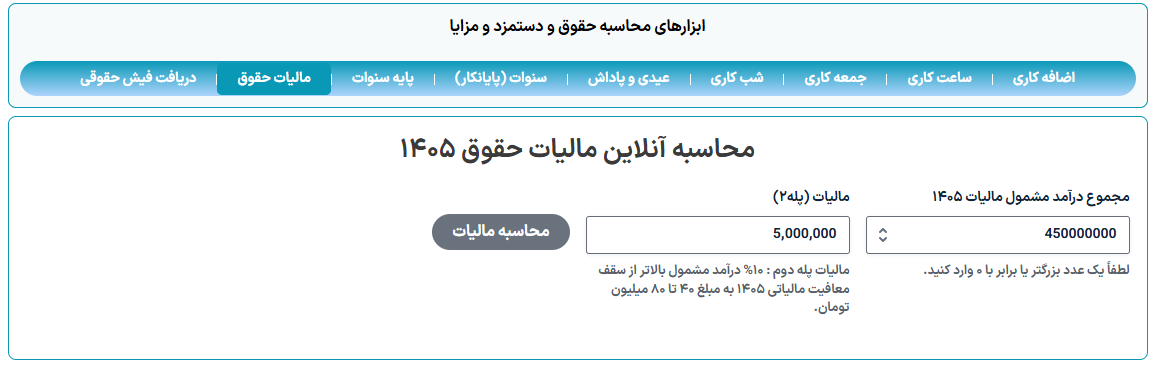
الف) در قانون بودجه ۱۴۰۵ محاسبه مالیات به صورت دو قسمتی تعیین شده است. یک قسمت از حقوق و مزایا مشمول مالیات پلکانی و یک قسمت از حقوق و مزایا مشمول مالیات مقطوع ۱۰ درصد هستند.
ب) قبل از سال ۱۴۰۳ محاسبه مالیات حقوق بر عهده کارفرماها بود که مالیات حقوق را محاسبه و به اداره مالیات اظهار میکردند. در قانون بودجه ۱۴۰۳ و ۱۴۰۴ محاسبه مالیات حقوق بر عهده سازمان امور مالیاتی قرار داده شده است. طبق این مصوبه سازمان امور مالیاتی نرم افزار محاسبه و ارسال مالیات حقوق کارکنان را عرضه کرده است که کارفرماها مکلف هستند اقلام و موارد حقوق و مزایای کارکنان خود را در نرم افزار SalaryList وارد کنند و نرم افزار خود موارد را تفکیک و مالیات حقوق را محاسبه و به سازمان امور مالیاتی ارسال میکند. بنابراین محاسبات مالیات حقوق در نرم افزارهای حقوق و دستمزد و یا هر روش دیگر به صورت علی الحساب بوده و کارفرما مکلف است بعد از محاسبه مالیات در نرم افزار سازمان امور مالیاتی، در صورتی که اختلافی بین عدد محاسبه شده در نرم افزار حقوق و دستمزد و نرم افزار سازمان امور مالیاتی باشد مابه التفاوت را از کارگر اخذ و یا به وی پرداخت کند.
محاسبه آنلاین مالیات حقوق
نکتهای که در محاسبه آنلاین مالیات حقوق قابل توجه است این است که مالیات بر درآمد حقوق کلیه حقوق بگیران اعم از کارگران و کارمندان یکسان بوده و نرخ معافیت و مالیات به صورت سالانه تعیین شده است. بنابراین مالیات حقوق با گذشت هر ماه به صورت تجمیعی محاسبه می شود. به عنوان مثال اگر در ماه اول باشد فقط درآمد ماه اول محاسبه خواهد شد. در ماه دوم مجموع درآمد ماه اول و دوم با دو برابر شدن معافیت مالیاتی و پله های مالیاتی محاسبه می شود.
از آنجا که در محاسبه آنلاین مالیات حقوق صرفا مبلغ درآمد یک ماه وارد شده و ماههای گذشته محاسبه نمی شود بنابراین اگر درآمد کارگری از سقف معافیت مالیاتی بیشتر باشد در ماههای دوم به بعد ممکن است اختلاف بین محاسبه آنلاین و مبلغ محاسبه شده توسط نرم افزار سازمان امور مالیاتی بیشتر شود.
در محاسبه آنلاین مالیات حقوق ۱۴۰۵ باید به قانون بودجه، قانون مالیات های مستقیم و بخشنامه های صادره از جانب سازمان امور مالیاتی کشور توجه شده و طبق مقررات مربوطه محاسبه آنلاین انجام شود.
در فرم محاسبه آنلاین مالیات حقوق، مبلغ مالیات حقوق به صورت علی الحساب بوده و ممکن است با مبلغی که نرم افزار سازمان امور مالیاتی محاسبه میکند متفاوت باشد و این امر در تمامی محاسبات آنلاین امری طبیعی و قابل قبول است.
برای محاسبه آنلاین مالیات حقوق ۱۴۰۵ کافی است مبلغ کل مشمول مالیات را در قسمت مربوطه فرم بالا وارد کرده و مالیات تعلق گرفته به آن را مشاهده نمایید.
اگر جمع مبلغ ماهانه از ۴۰ میلیون تومان کمتر باشد کل حقوق معاف از مالیات بوده و نتیجه محاسبه آنلاین نیز صفر خواهد بود.
مانده مرخصی در قانون کار
طبق ماده ۶۴ قانون کار هر کارگر سالانه حق استفاده از ۲۶ روز (روز کاری) مرخصی معادل ۱۹۱ ساعت را دارد. در قرادادهای بیش از یک سال هر کارگر حداکثر میتواند ۹ روز از مرخصی خود را ذخیره کند. در اتمام قرارداد کار و یا قطع رابطه کاری به هر نحو و هر شکل کارفرما باید مبلغ مرخصی مانده و ذخیره شده کارگران را بازخرید کند.
مبلغ بازخرید مرخصی حق السعی کارگر خواهد بود. در محاسبه مرخصی علاوه بر حقوق مزایای رفاهی انگیزه ای نیز لحاظ میشوند.
حقوق چیست و چگونه محاسبه میشود؟
همانطور که در قسمتهای قبلی توضیح داده شده تشخیص حقوق و مزد کارگر اهمیت زیادی دارد و در محاسبه دستی و یا آنلاین حقوق و دستمزد و مزایا نیز باید مورد توجه قرار گیرد. مواردی مانند حداقل مزد، مزد شغل، پایه سنوات، مزد گروه و مزد پایه موارد صریح از مزد هستند.
در کارگاههای فاقد طبقه بندی مشاغل مزایایی مانند حق سرپرستی، حق مسئولیت، حق فنی، فوق العاده مدیریت، حق جذب و موارد مشابه که به شغل هر کارگر بستگی داشته و مزایا به تبع شغل نامیده میشوند نیز جزو مزد هستند.
اگر مزد به صورت روزانه یا هفتگی پرداخت شود از کلمه مزد و اگر به صورت ماهانه پرداخت شود حقوق نامیده میشود. حقوق در ماههای ۳۰ و ۳۱ روزه به نسبت روزهای ماه محاسبه میشود. به عبارتی حقوق ضریبی از ۳۰ یا ۳۱ از مزد روزانه کارگر است.
تفاوت موارد با ماهیت مزدی با مزایای رفاهی انگیزهای چیست؟
از توضیحات داده شد تفاوت بین مزد و حقوق و مزایای رفاهی و انگیزهای را میتوان صورت زیر جمع بندی کرد:
مزد از شغل و کار تبعیت میکند ولی مزایای رفاهی و انگیزهای بدون توجه به شغل به صورت ثابت پرداخت میشود.
مزایایی مانند اضافه کاری، شب کاری، جمعه کاری، نوبت کاری، ماموریت، عیدی و پاداش و سنوات از روی مزد محاسبه میشوند و مزایای رفاهی و انگیزهای در آنها لحاظ نمیشوند.
هم حقوق و هم مزایای رفاهی و انگیزهای در محاسبه مانده مرخصی لحاظ میشوند.
محاسبه آنلاین مزایای تبعی مزد
مزایای تبعی مزد هم به صورت تک تک و مجزا و هم در داخل فیش های حقوقی به صورت یکجا به صورت آنلاین قابل محاسبه هستند.
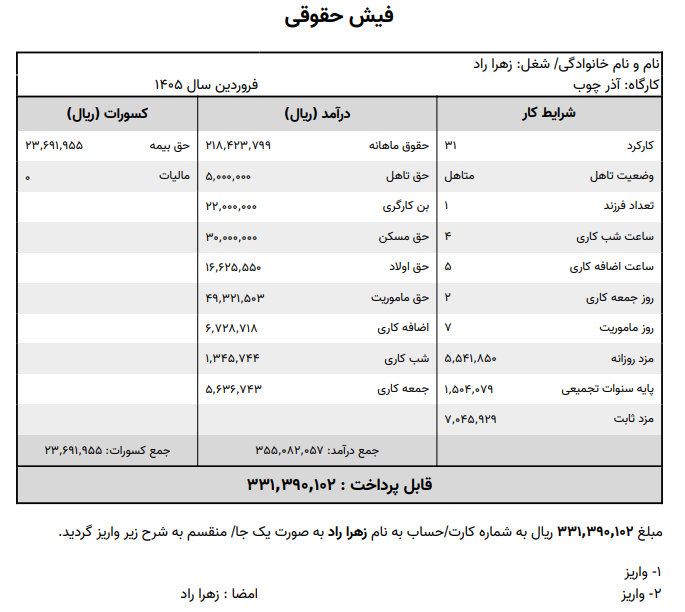
برای محاسبه آنلاین حقوق و دستمزد و مزایای کامل ماهانه بهتر است از فیش حقوقی آنلاین استفاده شود.
محاسبه آنلاین حقوق و دستمزد و مزایا در یک صفحه
یکی از اسنادی که در کارگاهها رواج دارد لیست حقوق و مزایا و دستمزد ماهانه در یک صفحه است که به فیش حقوقی شناخته میشود. در سایت کارتابان انواع فیش حقوقی برای شرایط کاری مختلف مانند نوبت کار، غیر نوبت کار و پاره وقت و ساعتی طراحی شده اند. فیشهای حقوقی آنلاین محاسبه آنلاین حقوق و دستمزد را در یک جا و روی یک صفحه انجام داده و به صورت فایل پی دی اف قابل چاپ در اختیار کاربر قرار میدهد.