بر اساس جدول مالیات حقوق ۱۴۰۵، سقف معافیت مالیاتی حقوق کارگران و کارمندان ۴۰ میلیون تومان در ماه و ۴۸۰ میلیون تومان در سال تعیین شده است. درآمد مشمول مالیات بیش از این مبلغ، بهصورت پلکانی و با نرخهای ۱۰ تا ۳۰ درصد مشمول مالیات میشود.
جدول مالیات حقوق ۱۴۰۵
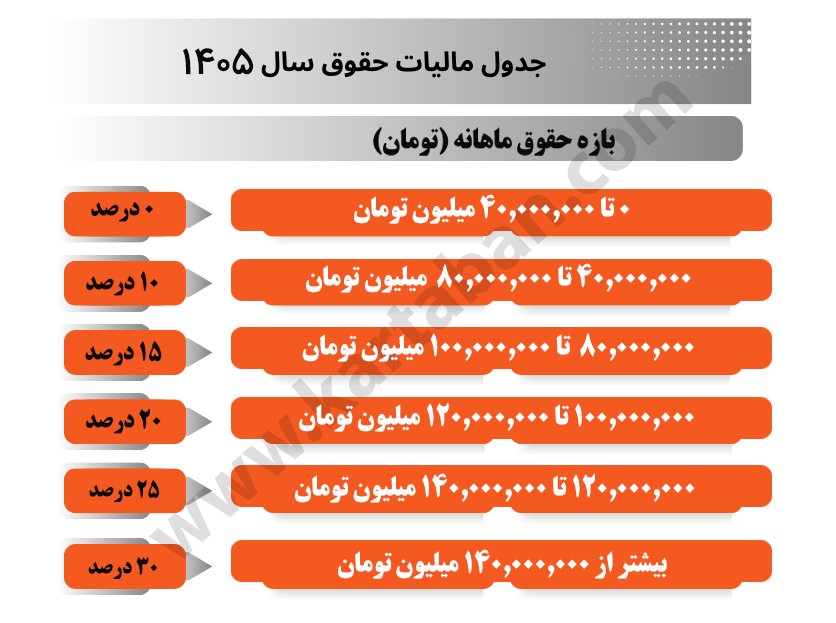
بر اساس لایحه بودجه سال ۱۴۰۵، مالیات حقوق بهصورت پلکانی و بر اساس درآمد مشمول مالیات محاسبه میشود. در جدول زیر، سقف معافیت مالیاتی و نرخ مالیات هر یک از پلههای درآمدی مشخص شده است.
| جدول مالیات حقوق ۱۴۰۵ | |
| بازه حقوق ماهانه (تومان) | |
| ۰ تا ۴۰,۰۰۰,۰۰۰ میلیون تومان | معاف از مالیات |
| ۴۰,۰۰۰,۰۰۰ تا ۸۰,۰۰۰,۰۰۰ میلیون تومان | ۱۰ درصد |
| ۸۰,۰۰۰,۰۰۰ تا ۱۰۰,۰۰۰,۰۰۰ میلیون تومان | ۱۵ درصد |
| ۱۰۰,۰۰۰,۰۰۰ تا ۱۲۰,۰۰۰,۰۰۰ میلیون تومان | ۲۰ درصد |
| ۱۲۰,۰۰۰,۰۰۰ تا ۱۴۰,۰۰۰,۰۰۰ میلیون تومان | ۲۵ درصد |
| بیشتر از ۱۴۰,۰۰۰,۰۰۰ میلیون تومان | ۳۰ درصد |
فایل اکسل محاسبه مالیات حقوق ۱۴۰۵
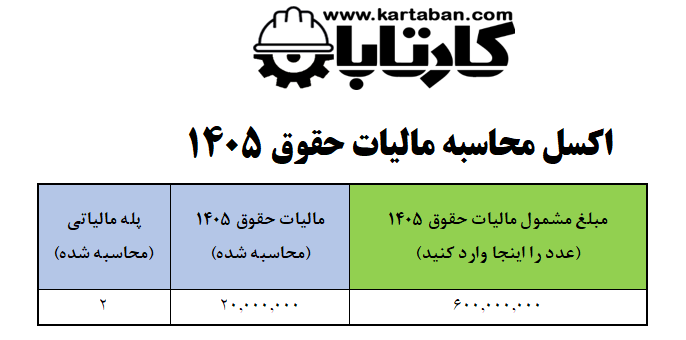
محاسبه مالیات به صورت دستی میتواند چالشبرانگیز باشد و احتمال بروز خطا وجود دارد. این مشکل بهویژه زمانی که درآمد مشمول مالیات در پلههای بالاتر قرار گیرد، بیشتر میشود و فرآیند محاسبه پیچیدهتر میگردد. برای سهولت در این زمینه، فایل اکسل محاسبه مالیات حقوق ۱۴۰۵ بهصورت آنلاین و با استفاده از فرمولنویسی دقیق طراحی شده است و در اختیار کاربران کارتابان قرار گرفته است. تنها کافی است مبلغ درآمد مشمول مالیات خود را در فیلد مشخص شده وارد کنید تا مالیات حقوق سال ۱۴۰۵ بهطور خودکار محاسبه شود و پله مالیاتی مربوطه تعیین گردد.
نحوه محاسبه مالیات حقوق با فایل اکسل
ابتدا باید موارد مشمول مالیات مشخص باشند و مجموع درآمد مشمول مالیات محاسبه شود. برای مثال: فرض کنیم مبلغ مشمول مالیات ۱۴۰۵ کارگری در یکی از ماهها مبلغ ۶۰ میلیون تومان بوده است. طبق تصویر مبلغ مشمول مالیات را در فایل اکسل وارد کرده و پس از درج مبلغ، میزان مالیات حقوق ۱۴۰۵ و پله مالیاتی به صورت خودکار نمایش داده میشود.
سقف معافیت از مالیات سال ۱۴۰۵ چقدر است؟
در سال ۱۴۰۵، سقف معافیت مالیاتی برای حقوق و دستمزد کارمندان و کارگران، بهطور رسمی در لایحه بودجه سالانه مصوب شده و معادل ۴۰ میلیون تومان در ماه (یا ۴۸۰ میلیون تومان در سال) تعیین گردیده است. این بدان معناست که هر فردی که مجموع حقوق و مزایای مشمول مالیاتش در یک ماه بهحدی نرسد که از این مبلغ فراتر برود، از پرداخت مالیات بر درآمد حقوق معاف خواهد بود. این سقف در سالهای اخیر بهصورت پیوسته و قابلتوجهی افزایش یافته است: در سال ۱۴۰۲، سقف معافیت تنها ۱۰ میلیون تومان در ماه بود؛ در سال ۱۴۰۳ به ۱۲ میلیون تومان افزایش یافت؛ و در سال ۱۴۰۴، بهطور دو برابری به ۲۴ میلیون تومان رسید. این روند افزایشی در سال ۱۴۰۵ با هدف کاهش بار مالیاتی بر طبقات متوسط و پایینتر درآمدی، به ۴۰ میلیون تومان در ماه ارتقا یافت.
نکته کلیدی دیگر این است که در صورتی که فردی از چند منبع مختلف (مثلاً همزمان از دو شرکت یا نهاد) حقوق دریافت کند، مجموع این درآمدها برای تعیین وضعیت معافیت یا مشمولیت مالیاتی در نظر گرفته میشود؛ یعنی محدودیت ۴۰ میلیون تومانی، از نظر قانونی بر اساس مجموع دریافتیهای حقوقی فرد اعمال میگردد، نه بر اساس هر منبع بهتنهایی.
معافیت مالیات حقوق ۱۴۰۵
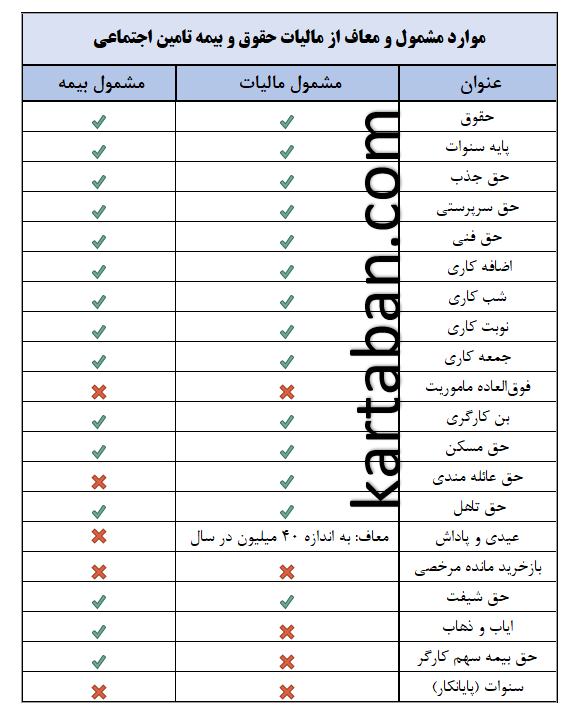
بر اساس قانون بودجه سال ۱۴۰۵، سقف معافیت مالیات حقوق کارگران و کارمندان ۴۰ میلیون تومان در ماه و ۴۸۰ میلیون تومان در سال تعیین شده است. علاوه بر این، طبق ماده ۹۱ قانون مالیاتهای مستقیم، برخی از حقوق و مزایای کارکنان نیز از پرداخت مالیات معاف هستند. در جدول زیر، موارد مشمول و معاف از مالیات حقوق ۱۴۰۵ مشخص شدهاند.
| عنوان | مشمول مالیات | مشمول کسر بیمه |
|---|---|---|
| حقوق | مشمول مالیات است | مشمول بیمه است |
| پایه سنوات | مشمول مالیات است | مشمول بیمه است |
| حق جذب | مشمول مالیات است | مشمول بیمه است |
| حق سرپرستی | مشمول مالیات است | مشمول بیمه است |
| حق فنی | مشمول مالیات است | مشمول بیمه است |
| اضافه کاری | مشمول مالیات است | مشمول بیمه است |
| شب کاری | مشمول مالیات است | مشمول بیمه است |
| نوبت کاری | مشمول مالیات است | مشمول بیمه است |
| جمعه کاری | مشمول مالیات است | مشمول بیمه است |
| فوق العاده ماموریت | مشمول مالیات نیست | مشمول بیمه نیست |
| بن کارگری | مشمول مالیات است | مشمول بیمه است |
| حق مسکن | مشمول مالیات است | مشمول بیمه است |
| حق عائله مندی | مشمول مالیات است | مشمول بیمه نیست |
| حق تاهل | مشمول مالیات است | مشمول بیمه است |
| عیدی و پاداش | معاف: به اندازه ۴۰ میلیون در سال | مشمول بیمه نیست |
| بازخرید مانده مرخصی | مشمول مالیات نیست | مشمول بیمه نیست |
| حق شیفت | مشمول مالیات است | مشمول بیمه است |
| ایاب و ذهاب | مشمول مالیات نیست | مشمول بیمه است |
| حق بیمه سهم کارگر | مشمول مالیات نیست | |
| سنوات (پایانکار) | مشمول مالیات نیست | مشمول بیمه نیست |
جدول معافیت مالیات حقوق ۱۴۰۵
تفاوت مالیات حقوق ۱۴۰۵ و ۱۴۰۴
در سالهای ۱۴۰۳ و ۱۴۰۴ درآمد مشمول مالیات به صورت دو قسمتی محاسبه می شد که مزد به صورت پلکانی و مزایا با نرخ ثابت ده درصد محاسبه می شد. در قانون بودجه ۱۴۰۵، تمام حقوق و مزایای مشمول مالیات به صورت سرجمع و به صورت پلکانی محاسبه می شود.
مثال نحوه محاسبه مالیات حقوق به صورت پلکانی ۱۴۰۵
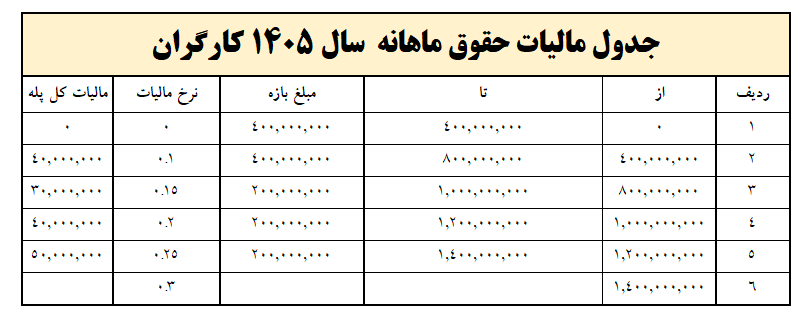
در محاسبه مالیات به صورت پلکانی، مالیات بر اساس جمع درآمد مشمول مالیات و نرخ مربوط به هر پله تعیین میشود. برای محاسبه، مراحل زیر بهترتیب انجام میگیرد:
1. تعیین پله مربوطه: ابتدا باید تعیین کرد که مبلغ درآمد مشمول مالیات در کدام پله قرارداد.
2. محاسبه مالیات پلههای قبل: مالیات کل پلههای کمتر از پله مورد نظر باید جمع میشوند (مالیات پله اول صفر است).
3. محاسبه مبلغ اضافی در پله جاری: کف پله (حداقل مبلغ در آن پله) از مبلغ درآمد مشمول مالیات کم میشود.
4. محاسبه مالیات اضافی: مبلغ اضافی در پله جاری در نرخ مالیات آن پله ضرب میشود.
5. جمع مالیات کل: مجموع عدد به دست آمده در مرحله ۲ و ۴ تعیین کننده مبلغ مالیات ماهانه است.
این روش برای هر پله (اول، دوم، سوم و …) بهصورت یکسان اعمال میشود و تنها تفاوت در مقدار کف پله و نرخ مالیات است.
مثال نحوه محاسبه مالیات حقوق ۱۴۰۵ پله اول
محاسبه مالیات حقوق ۱۴۰۵، به صورت پلکانی انجام میشود. به این معنا که هر بخش از درآمد، فقط با نرخ مشخص شده همان پله مالیاتی محاسبه میشود. برای درک بهتر، مراحل محاسبه را با یک مثال عملی دنبال میکنیم:
برای مثال مجموع درآمد مشمول مالیات یک فرد ۳۰ میلیون تومان است.
چون سقف معافیت ماهانه ۴۰ میلیون تومان است و مجموع درآمد مشمول مالیات از این مبلغ کمتر است در نتیجه این مبلغ مشمول مالیات نخواهد بود.
مثال نحوه محاسبه مالیات حقوق ۱۴۰۵ پله دوم
فرض کنید حقوق ماهانه یک فرد ۵۰ میلیون تومان باشد.
- ۵۰ میلیون تومان در پله دوم (مابین ۴۰ میلیون تا ۸۰ میلیون تومان، نرخ ۱۰%) قرار میگیرد.
- ابتدا مالیات کل پله را محاسبه میکنیم، با توجه به اینکه ۵۰ میلیون تومان در پله دوم قراردارد مالیات پله قبل یعنی پله اول برابر صفر است.
- کف پله دوم (۴۰ میلیون تومان) را از درآمد مشمول مالیات کم میکنیم.
- ۱۰.۰۰۰.۰۰۰ تومان= ۴۰.۰۰۰.۰۰۰ – ۵۰.۰۰۰.۰۰۰
- عدد به دست آمده را در نرخ مالیات پله دوم ضرب میکنیم.
۱.۰۰۰.۰۰۰ تومان = ۱۰.۰۰۰.۰۰۰ * ۱۰% - عددی که در مرحله ۲ و ۴ به دست آورده ایم را جمع میکنیم
۱.۰۰۰.۰۰۰ تومان =۱.۰۰۰.۰۰۰+ ۰
نتیجه: مالیات ماهانه برابر با ۱.۰۰۰.۰۰۰ تومان است.
مثال نحوه محاسبه مالیات حقوق ۱۴۰۵ پله سوم
فرض کنید حقوق ماهانه یک فرد ۹۰ میلیون تومان باشد.
- ۹۰ میلیون تومان در پله سوم (مابین ۸۰ میلیون تا ۱۰۰ میلیون تومان، نرخ ۱۵%) قرار میگیرد.
- ابتدا مالیات کل پلههای قبل (پله ۱ و ۲) غیر از پله سوم را جمع میکنیم.
۴.۰۰۰.۰۰۰ تومان = ۴.۰۰۰.۰۰۰ + ۰
نکته: چون پله اول از مالیات معاف است تنها ۴ میلیون تومان مالیات پله دوم است. - کف پله سوم (۸۰ میلیون تومان) را از درآمد مشمول مالیات کم میکنیم.
۱۰.۰۰۰.۰۰۰ تومان= ۸۰.۰۰۰.۰۰۰ – ۹۰.۰۰۰.۰۰۰ - عدد به دست آمده را در نرخ مالیات پله سوم ضرب میکنیم.
۱.۵۰۰.۰۰۰ تومان = ۱۰.۰۰۰.۰۰۰ * ۱۵% - عددی که در مرحله ۲ و ۴ به دست آوردهایم را جمع میکنیم.
۵.۵۰۰.۰۰۰ تومان =۴.۰۰۰.۰۰۰+ ۱.۵۰۰.۰۰۰
نتیجه: مالیات ماهانه برابر با ۵.۵۰۰.۰۰۰ تومان است.
مثال نحوه محاسبه مالیات حقوق ۱۴۰۵ پله چهارم
فرض کنید حقوق ماهانه یک فرد ۱۱۰ میلیون تومان باشد.
- ۱۱۰ میلیون تومان در پله چهارم (مابین ۱۰۰ میلیون تا ۱۲۰ میلیون تومان، نرخ ۲۰%) قرار میگیرد.
- ابتدا مالیات کل پلههای قبل (پله ۱، ۲، ۳) غیر از پله چهارم را جمع میکنیم.
۷.۰۰۰.۰۰۰ تومان = ۳.۰۰۰.۰۰۰+۴.۰۰۰.۰۰۰+۰ - کف پله چهارم (۱۰۰ میلیون تومان) را از درآمد مشمول مالیات کم میکنیم.
۱۰.۰۰۰.۰۰۰ تومان= ۱۰۰.۰۰۰.۰۰۰ – ۱۱۰.۰۰۰.۰۰۰ - عدد به دست آمده را در نرخ مالیات پله سوم ضرب میکنیم.
۲.۰۰۰.۰۰۰ تومان = ۱۰.۰۰۰.۰۰۰ * ۲۰% - عددی که در مرحله ۲ و ۴ به دست آوردهایم را جمع میکنیم
۹.۰۰۰.۰۰۰ تومان =۲.۰۰۰.۰۰۰+ ۷.۰۰۰.۰۰۰
نتیجه: مالیات ماهانه برابر با ۹.۰۰۰.۰۰۰ تومان است.
مثال نحوه محاسبه مالیات حقوق ۱۴۰۵ پله پنجم
فرض کنید حقوق ماهانه یک فرد ۱۳۰ میلیون تومان باشد.
- ۱۳۰ میلیون تومان در پله پنجم (مابین ۱۲۰ میلیون تا ۱۴۰ میلیون تومان، نرخ ۲۵%) قرار میگیرد.
- ابتدا مالیات کل پلههای قبل (پله ۱، ۲، ۳، ۴) غیر از پله پنجم را جمع میکنیم.
۱۱۰.۰۰۰.۰۰۰ تومان = ۴.۰۰۰.۰۰۰+۳.۰۰۰.۰۰۰+۴.۰۰۰.۰۰۰+۰ - کف پله پنجم (۱۲۰ میلیون تومان) را از درآمد مشمول مالیات کم میکنیم.
۱۰.۰۰۰.۰۰۰ تومان= ۱۲۰.۰۰۰.۰۰۰ – ۱۳۰.۰۰۰.۰۰۰ - عدد به دست آمده را در نرخ مالیات پله پنجم ضرب میکنیم.
۲.۵۰۰.۰۰۰ تومان = ۱۰.۰۰۰.۰۰۰ * ۲۵% - عددی که در مرحله ۲ و ۴ به دست آورده ایم را جمع میکنیم
۱۳.۵۰۰.۰۰۰ تومان =۲.۵۰۰.۰۰۰+ ۱۱۰.۰۰۰.۰۰۰
نتیجه: مالیات ماهانه برابر با ۱۳.۵۰۰.۰۰۰ تومان است.
مثال نحوه محاسبه مالیات حقوق ۱۴۰۵ پله ششم
فرض کنید حقوق ماهانه یک فرد ۱۵۰ میلیون تومان باشد.
- ۱۵۰ میلیون تومان در پله ششم ( از ۱۴۰ میلیون تومان بالاتر، نرخ ۳۰%) قرار میگیرد.
- ابتدا مالیات کل پلههای قبل (پله ۱، ۲، ۳، ۴، ۵) غیر از پله ششم را جمع میکنیم.
۱۶.۰۰۰.۰۰۰ تومان = ۵.۰۰۰.۰۰۰+۴.۰۰۰.۰۰۰+۳.۰۰۰.۰۰۰+۴.۰۰۰.۰۰۰+۰ - کف پله ششم (۱۴۰ میلیون تومان) را از درآمد مشمول مالیات کم میکنیم.
۱۰.۰۰۰.۰۰۰ تومان= ۱۴۰.۰۰۰.۰۰۰ – ۱۵۰.۰۰۰.۰۰۰ - عدد به دست آمده را در نرخ مالیات پله ششم ضرب میکنیم.
۳.۰۰۰.۰۰۰ تومان = ۱۰.۰۰۰.۰۰۰ * ۳۰% - عددی که در مرحله ۲ و ۴ به دست آورده ایم را جمع میکنیم
۱۹.۰۰۰.۰۰۰ تومان =۳.۰۰۰.۰۰۰+ ۱۶.۰۰۰.۰۰۰
نتیجه: مالیات ماهانه برابر با ۱۹.۰۰۰.۰۰۰ تومان است.
محاسبه آنلاین مالیات ۱۴۰۵
برای محاسبه مالیات حقوق ۱۴۰۵ بدون نیاز به فایل اکسل، میتوانید از ابزار محاسبه آنلاین مالیات حقوق کارتابان استفاده کنید. با وارد کردن مبلغ درآمد مشمول مالیات، مبلغ مالیات و پله مالیاتی مربوط به آن بهصورت خودکار نمایش داده میشود.
آرشیو جدول مالیات حقوق سالهای قبل
نحوه محاسبه مالیات سالهای گذشته را در لینک های زیر ملاحظه کنید
سلام، وقت بخیر
مقالات زیادی از سایت های مختلف در مورد محاسبه مالیات خوندم؛ انصافاً بهترین و جامع ترین مقاله ای بود که خوندم. به زبان ساده، مثال های متعدد، نکات کلیدی … همه و همه در این مقاله اومده و صادقانه میگم فقط از مقاله شما همه چیز رو روشن و واضح فهمیدم.
درود و سپاس فراوان
سلام
از لطف و توجه شما سپاسگزارم. خوشحالم که مطلب برای شما مفید بوده و توانسته به درک بهتر موضوع کمک کند.
سلام عزیزم بر مبنای کدام قانون بن کارگری وعائله مندی و حق مسکن معاف از مالیات میباشند
مزایای رفاهی و انگیزه ای در طول زمان چندین بار مشمول و معاف از مالیات شدند. در قانون بودجه ۱۴۰۳ و ۱۴۰۴ این موارد به طور کامل معاف از مالیات نشدند و نسبت به مازاد بر سقف معافیت مالیاتی مشمول ۱۰ درصد مالیات هستند
خواهشمندم مطلبی را درباره نحوه محاسبه بیمه و مالیات افراد دو شغله که توسط دو کارفرما یا بیشتر برای آنها مالیات و بیمه رد میشود و نحوه محاسبه مالیات و معافیت و کسورات تهیه و ارائه فرمایید
سلام وقت بخیر متن کامل و کاربردی بود اما در قسمت معافیت دستمزد سالانه اشتباها ۲۲۸ م ت نوشته شده که با احتساب ۲۴ م ت در ماه ۲۸۸ م ت می شود
ممنون از مقاله خوبتون
ممنون از دقت نظر شما. اگر اشتباه تایپی باشد بررسی و اصلاح می شود.